
“그냥 좀 늦게 냈는데 가산세가 이렇게 많이 나온다고요?”
부가세 가산세는 생각보다 훨씬 빠르게 쌓입니다. 무신고, 과소신고, 납부 지연까지 유형마다 계산 방식도 다릅니다. 미리 알아야 막을 수 있습니다.
부가세 신고 기본 일정
부가세는 과세 기간에 따라 신고·납부 시기가 정해져 있습니다. 개인사업자는 연 2회, 법인사업자는 연 4회 신고합니다.
| 구분 | 대상 거래 | 신고 기한 |
|---|---|---|
| 1기 확정 | 1월 ~ 6월 거래분 | 7월 25일까지 |
| 2기 확정 | 7월 ~ 12월 거래분 | 다음 해 1월 25일까지 |
| 1기 예정 (법인) | 1월 ~ 3월 거래분 | 4월 25일까지 |
| 2기 예정 (법인) | 7월 ~ 9월 거래분 | 10월 25일까지 |
가산세 유형별 요율
| 가산세 유형 | 요율 | 적용 기준 |
|---|---|---|
| 무신고 가산세 (일반) | 납부세액의 20% | 신고 기한 내 미신고 |
| 무신고 가산세 (부당) | 납부세액의 40% | 사기 등 부당한 방법으로 미신고 |
| 과소신고 가산세 | 과소신고 세액의 10% | 실제보다 적게 신고 |
| 납부 지연 가산세 | 일 0.022% | 기한 후 납부 시 매일 가산 |
| 전자세금계산서 미발행 | 공급가액의 1% | 의무 발행 대상이 종이 발행 |
| 전자세금계산서 지연 전송 | 공급가액의 0.5% | 발행 후 익일 자정 초과 전송 |
| 매입세금계산서 미수취 | 공급가액의 2% | 세금계산서 없이 매입세액 공제 신청 |
실제 사례로 보는 가산세 계산
사례 1 — 신고 기한을 1달 놓친 경우
개인사업자 · 납부세액 500만 원
7월 25일 신고 기한을 놓치고 8월 25일에 신고·납부한 경우입니다. 무신고 가산세(20%)와 납부 지연 가산세(31일치)가 동시에 붙습니다.
- 무신고 가산세: 500만 원 × 20% = 100만 원
- 납부 지연 가산세: 500만 원 × 0.022% × 31일 = 34,100원
- 총 가산세: 약 103만 4천 원
실제 납부해야 할 금액: 6,034,100원 (원래 500만 원)
사례 2 — 매출을 3,000만 원 누락해 과소신고한 경우
법인사업자 · 누락 매출 3,000만 원
3,000만 원의 매출을 실수로 누락해 신고했다가 세무조사에서 발각된 경우입니다. 누락 매출의 부가세(10%)에 과소신고 가산세와 납부 지연 가산세가 추가됩니다.
- 누락 부가세: 3,000만 원 × 10% = 300만 원
- 과소신고 가산세: 300만 원 × 10% = 30만 원
- 납부 지연 가산세: 300만 원 × 0.022% × 180일 = 118,800원
- 총 추가 납부액: 약 341만 9천 원
만약 자진 수정신고했다면 가산세 최대 90% 감면
사례 3 — 전자세금계산서 전송을 3일 지연한 경우
공급가액 1억 원 규모 거래
세금계산서를 발행은 했지만 홈택스 전송을 3일 뒤에 한 경우입니다. 금액이 클수록 작은 실수가 큰 손실로 이어집니다.
- 지연 전송 가산세: 1억 원 × 0.5% = 50만 원
- 당일 전송했다면 0원, 아예 미발행 시 1% = 100만 원
홈택스 전송은 발행 후 익일 자정 전까지. 당일 바로 전송하면 0원입니다.
가산세, 이렇게 줄일 수 있습니다
가산세는 종류에 따라 자진 수정신고 시 감면 혜택이 있습니다. 발각되기 전에 먼저 수정신고하는 것이 훨씬 유리합니다.
| 수정신고 시점 | 가산세 감면율 | 비고 |
|---|---|---|
| 법정신고 기한 후 1개월 이내 | 90% 감면 | 가장 유리한 시점 |
| 1개월 초과 ~ 3개월 이내 | 75% 감면 | |
| 3개월 초과 ~ 6개월 이내 | 50% 감면 | |
| 6개월 초과 ~ 1년 이내 | 30% 감면 | |
| 1년 초과 ~ 2년 이내 | 20% 감면 | |
| 세무조사 통지 후 | 감면 없음 | 발각 후에는 전액 납부 |
부가세 실수 없이 신고하는 체크리스트
- 신고 기한을 캘린더에 미리 등록해두기 (7/25, 1/25, 4/25, 10/25)
- 전자세금계산서 발행 즉시 홈택스 전송 완료 여부 확인
- 매월 매출·매입 세금계산서 합계와 장부 금액 일치 확인
- 면세 매출을 과세 매출로 잘못 신고하지 않았는지 검토
- 실수를 발견했다면 세무조사 전에 즉시 자진 수정신고하기
세금계산서와 장부를 자동으로 맞추고 싶다면
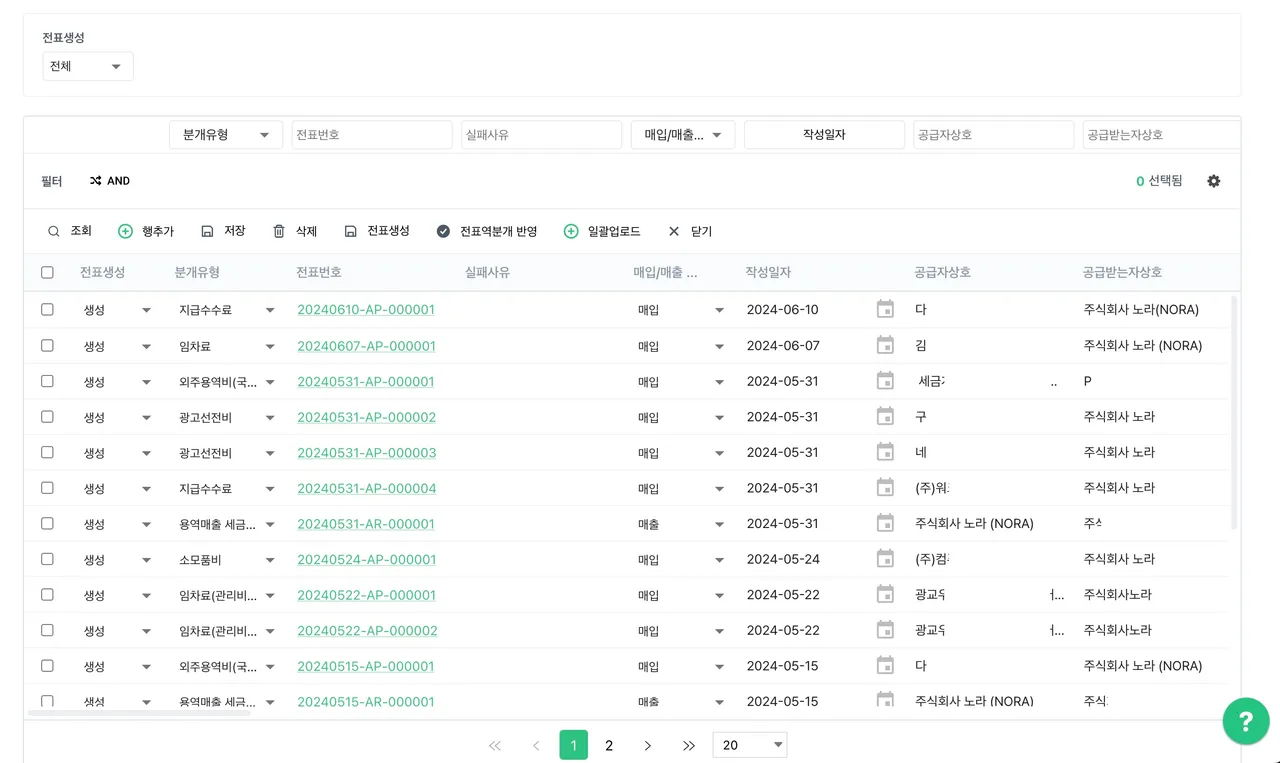
전부(JOUNBOO)는 홈택스 전자세금계산서를 스크래핑해 자동분개 전표로 생성하므로, 매출·매입 세금계산서 합계와 장부 금액을 매월 손쉽게 대사할 수 있습니다. 전자세금계산서로 전표 생성하는 방법도 함께 확인해 보세요.